
En 2026 el mercado europeo de camiones pesados se encuentra en un punto delicado de su transición hacia la electrificación. Los últimos datos de la UE muestran que la cuota de nuevas matriculaciones de camiones pesados enchufables subió al 4,8% en el primer semestre, 1,2 puntos porcentuales más interanual, y líderes como MAN proyectan una penetración del 15%-35% para 2030. Pero bajo las animadas cifras de crecimiento, el sector no puede eludir una contradicción central: la ventaja de coste de los camiones eléctricos pesados está estrechamente ligada a los incentivos políticos y no a la evolución de la eficiencia del propio producto. Una encuesta reciente de Daimler Truck entre flotas de Alemania, Reino Unido y Francia confirma esta preocupación: más del 40% de los encuestados reconocen el potencial de coste de los camiones eléctricos, pero el 61% duda de la accesibilidad de la infraestructura de recarga, y muchas flotas se mantienen cautas sobre la estabilidad de las políticas a largo plazo.
El modelo europeo de referencia de TCO para clientes publicado por MAN deja al desnudo la incómoda realidad del transporte europeo: en un escenario estándar de arrendamiento a cinco años, 100.000 km anuales y 70% del kilometraje en vías de peaje, un camión eléctrico pesado cuesta solo 1 céntimo de euro por kilómetro menos que uno diésel, casi insignificante. Al desglosar la estructura de costes se comprueba que el arrendamiento del camión eléctrico es 2,5 veces el del diésel, equivalente a 30 céntimos de euro más por kilómetro. La ventaja marginal acaba sostenida por 18 céntimos de euro de bonificación de peaje y 18 céntimos de ahorro en coste energético. Si se retira el diferencial de peaje, la ventaja de TCO del eléctrico se reduce directamente.
Esto revela también el desafío profundo que hoy afronta el mercado europeo de camiones eléctricos pesados: cuando los incentivos políticos aún no se han traducido del todo en ventaja económica propia del producto, lograr una reducción de costes endógena real mediante innovación tecnológica se convierte en la clave de si la electrificación puede continuar. Para los fabricantes chinos de camiones pesados de nueva energía que intentan entrar en el mercado europeo, es a la vez un umbral que hay que cruzar y una oportunidad para construir competitividad diferenciada. ¿Cómo salir de la dependencia de los favores políticos y de la competencia de precios y crear una economia operativa sostenible mediante el progreso tecnológico del producto? Esta es precisamente la dirección que Subao Technology explora en el mercado europeo.
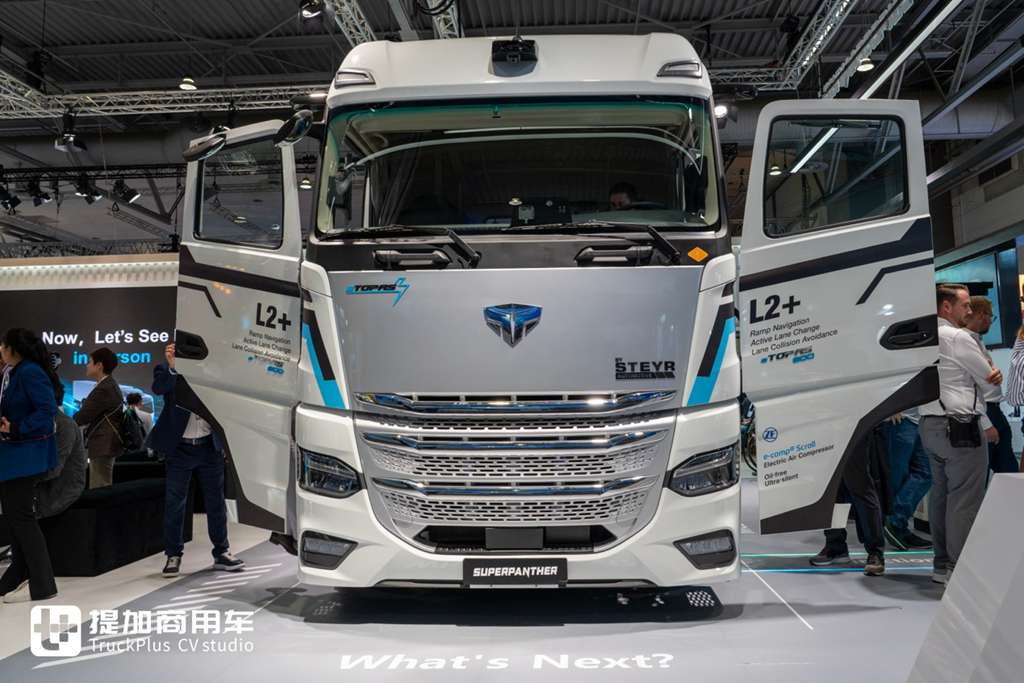
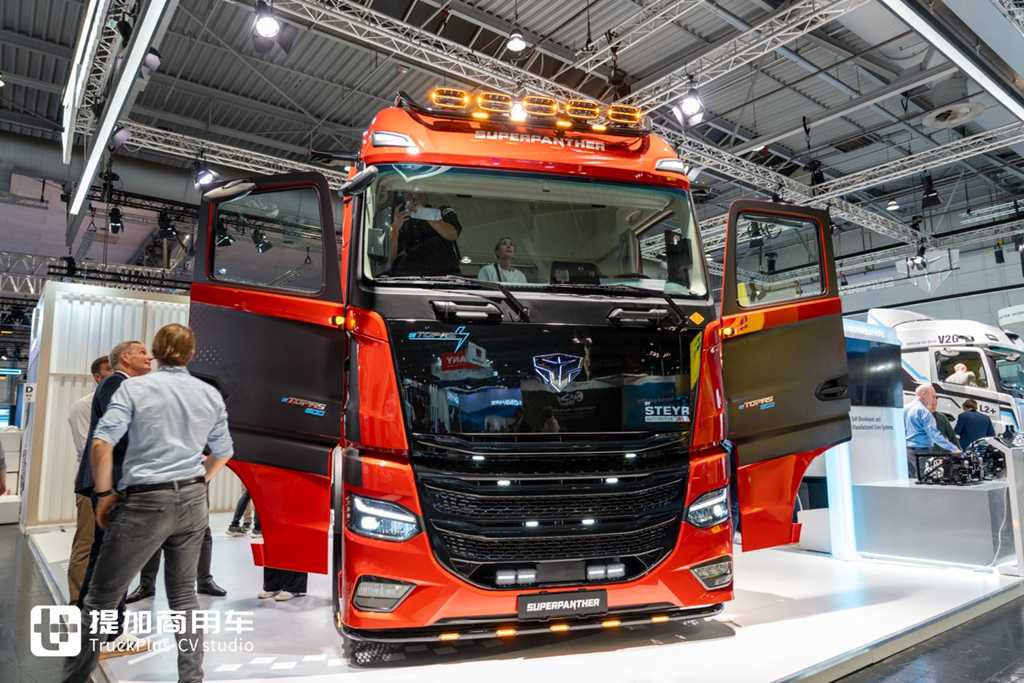
Como primera empresa china de camiones pesados de nueva energía en lograr producción local en serie y entregas volumétricas en Europa sobre la base de tecnología íntegramente propia, Subao no ha seguido la ruta exportadora tradicional de «precio bajo por cuota de mercado». Ha partido de la tecnología central de propulsión eléctrica de alto voltaje y ha reconstruido la lógica de costes operativos del camión eléctrico pesado desde la arquitectura de base del vehículo. El modelo —que obtuvo la homologación de tipo completa EU WVTA en junio de 2026 y comenzó las entregas en serie en su planta de Steyr (Austria) en julio— ya ha obtenido primeras compras y entregas de empresas logísticas europeas como DHL y Gress, y ha conseguido además un pedido volumétrico de GARTNER, centenaria firma logística austriaca. DHL ha incorporado el eTopas 600 a su red diaria de transporte en Países Bajos, cubriendo rutas nacionales y transfronterizas hacia Bélgica con unos 2.000 km semanales estables, validando el valor de la tecnología con datos operativos reales.
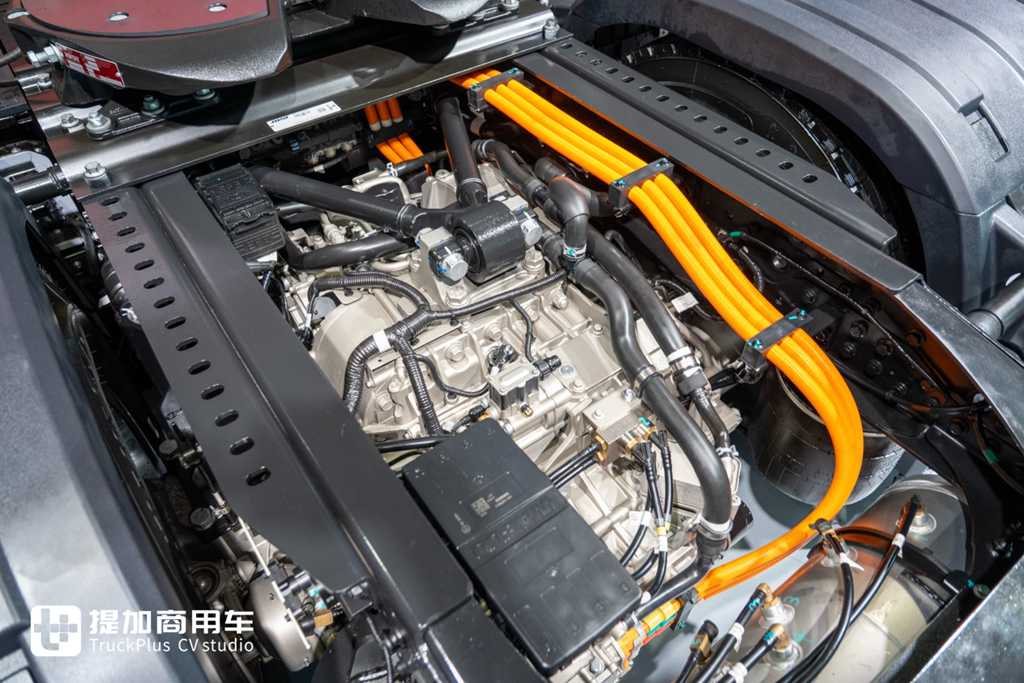
La razón por la que la tecnología central de propulsión eléctrica de alto voltaje íntegramente propia de Subao puede actuar como palanca sobre el valor operativo es que apunta con precisión a las tres partidas de coste más importantes de la estructura de TCO de los camiones eléctricos pesados europeos, logrando optimización de eficiencia en todo el ciclo de vida, desde la compra hasta el uso. En el modelo de referencia de MAN, el coste de arrendamiento es la mayor fuente de prima del camión eléctrico, sustentada por los altos precios de las marcas europeas, de 250.000 a 300.000 euros, y por el riesgo de valor residual de un mercado de segunda mano inmaduro. Mediante el desarrollo íntegramente propio de la arquitectura eléctrica de alto voltaje y del eje eléctrico integrado, Subao integra I+D, diseño e integración en el vehículo de los sistemas centrales en un único sistema, construyendo capacidad propia para reducir redundancias, elevar la eficiencia de propulsión y optimizar costes de cadena de suministro. Frente a depender solo de compras externas y ensamblaje de sistemas, este modelo de desarrollo desde la arquitectura de base crea más espacio para el control de costes del vehículo y la eficiencia operativa a largo plazo. Según las conclusiones de la Federación Europea de Transporte y Medio Ambiente, los camiones eléctricos pesados fabricados en China logran un TCO a cinco años de media un 9% inferior al de las marcas europeas tradicionales gracias a la tecnología propia y a las ventajas de cadena de suministro. Esto significa que los camiones eléctricos ya no necesitan depender por completo de la política de peajes para cerrar la brecha de precio: el propio producto puede reducir la brecha de coste con el diésel.
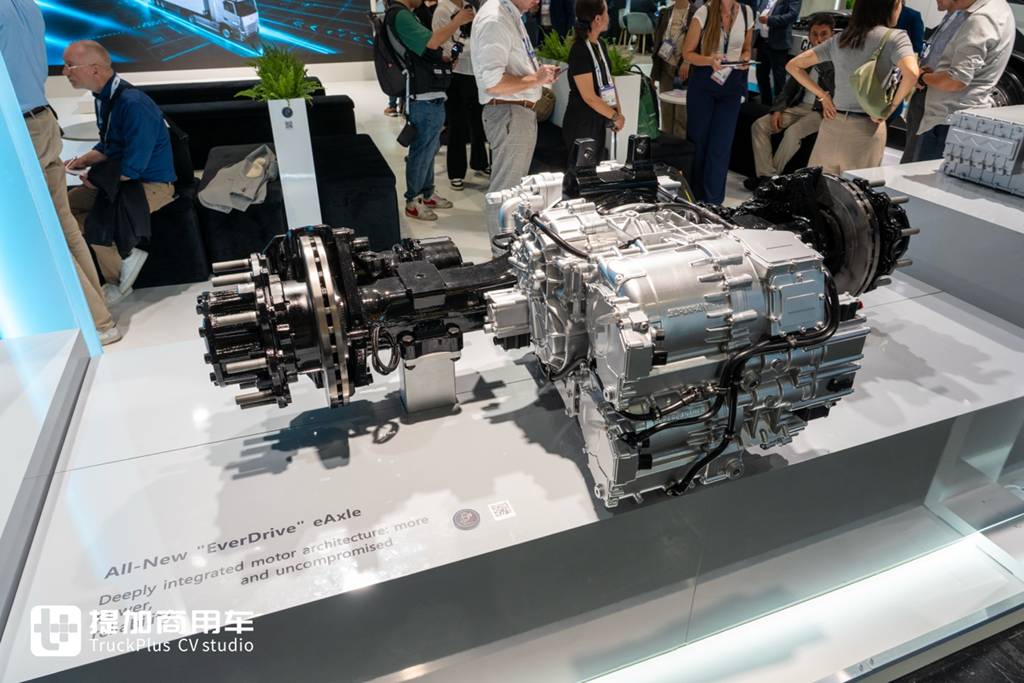
En el lado del coste energético, el valor de esta tecnología es aún más directo. En el escenario de referencia de MAN un camión eléctrico pesado consume 100 kWh cada 100 km; el eje eléctrico integrado de Subao, al reducir las pérdidas de transmisión y optimizar la eficiencia del motor en todo el rango, eleva la eficiencia de transmisión entre 5 y 8 puntos porcentuales, lo que corresponde a una reducción de aproximadamente el 10% del consumo cada 100 km. No conviene subestimar esta optimización del 10%: bajo las tarifas eléctricas diferenciadas de Europa significa resiliencia de costes en todos los escenarios. En clientes de Alemania y Austria con solar y almacenamiento en sitio, una tarifa valle de 0,16-0,20 euros junto a un bajo consumo amplifica aún más la ventaja energética; en mercados como Italia, donde domina la recarga pública y las condiciones de recarga en sitio son limitadas, con una tarifa pública de 0,4 euros el menor consumo reduce de verdad el gasto operativo y debilita la dependencia de las flotas de electricidad barata en instalaciones. Con 100.000 km anuales, solo la optimización del consumo ahorra unos 3.000 euros por vehículo al año — 15.000 euros en cinco años — un retorno obtenido exclusivamente de la tecnología del producto, sin depender de políticas.
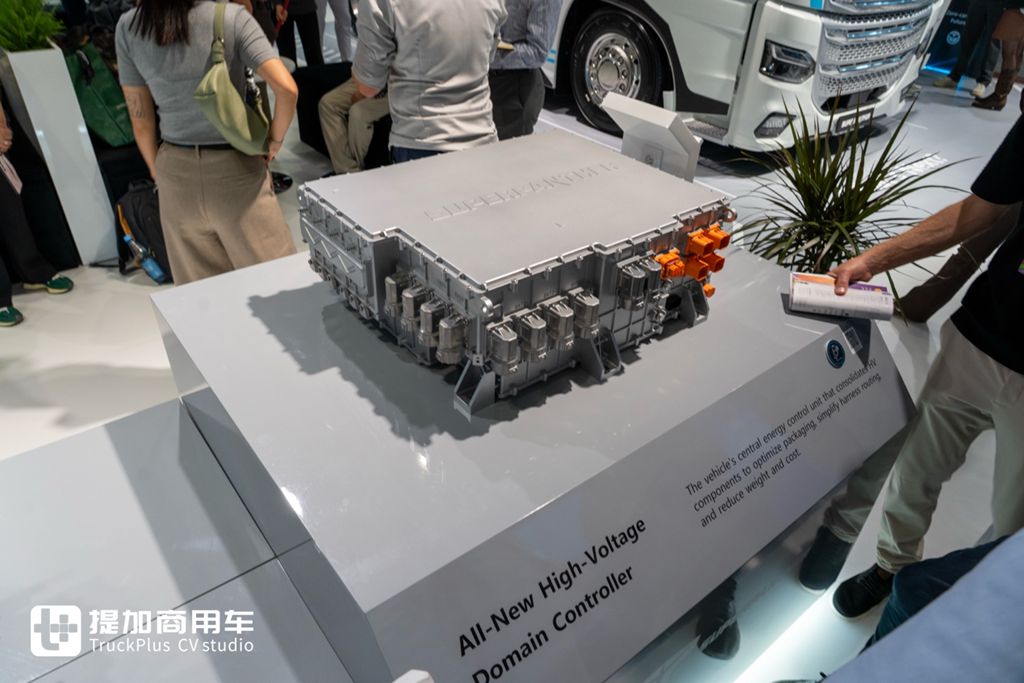
Al mismo tiempo, la compatibilidad con carga rápida que aporta la arquitectura de alto voltaje diluye el coste de la infraestructura de recarga y eleva la eficiencia operativa del vehículo. En el modelo de referencia de MAN, la infraestructura de recarga cuesta 5 céntimos de euro por kilómetro, en función sobre todo de la capacidad de servicio y la rotación de cada cargador. El Subao eTopas 600 adopta una arquitectura eléctrica de alto voltaje de 876 V con dos conectores CCS2; con equipos de carga dual y suministro compatibles alcanza una potencia de carga combinada de hasta unos 660 kW, recortando el tiempo de carga del 20% al 80% a menos de 38 minutos. Un cargador que antes atendía cinco vehículos ahora cubre más, reduciendo directamente la inversión de la flota en distribución eléctrica en instalaciones y despliegue de cargadores. Más importante aún, menos tiempo de recarga significa más horas operativas efectivas, elevando el kilometraje anual entre 10% y 15%, lo que coincide con la conclusión del análisis de sensibilidad de MAN: cada 10% de aumento del kilometraje anual suma 1,6 puntos porcentuales a la ventaja de TCO del camión eléctrico, formando un círculo virtuoso de «la tecnología eleva la eficiencia — crece el kilometraje — se diluye el coste».
Lo que realmente confiere a esta tecnología significación de nivel sectorial es que rompe el destino del camión eléctrico europeo de «la ventaja desaparece cuando la política retrocede», dando a las flotas certeza para la operación a largo plazo. Las decisiones actuales de compra de electrificación en Europa son en gran medida apuestas sobre la continuidad política: los clientes alemanes apuestan a que la bonificación de peajes no se reducirá drásticamente después de 2031, mientras los del sur de Europa solo pueden esperar a que la política aterrice. Los cálculos de MAN ya han demostrado que las bonificaciones de peaje son el primer pilar de la ventaja de coste actual del camión eléctrico europeo; si la política retrocede, las inversiones en electrificación de muchas flotas afrontarán riesgo de inversión de costes. La tecnología de propulsión eléctrica de alto voltaje de Subao traslada en esencia la base de la ventaja de coste de los incentivos políticos a la tecnología del producto: en Alemania y Austria, con incentivos abundantes, amplía aún más la ventaja de TCO a cinco años de los clientes más allá del 7%-9% actual; en Italia y España, sin bonificación de peajes, reduce de forma sustancial la brecha de coste entre camión eléctrico y diésel, convirtiendo la electrificación de «elección política» en «cálculo económico».
Esto encontró una nota sectorial de fuerte contraste en la IAA Transportation 2026 de Hannover. Durante la feria, los responsables de siete fabricantes europeos de camiones, incluida MAN, pidieron conjuntamente a la UE que aplace tres años su objetivo de reducción de CO₂ para vehículos pesados en 2030, argumentando que la infraestructura de recarga, el acceso a la red y las condiciones de coste van al menos tres años por detrás de lo planificado. Subao, como única empresa china en el escenario principal de la IAA, no solo trajo el modelo de producción eTopas 600 y firmó pedidos por decenas de unidades, incluido uno del gigante logístico austriaco GARTNER, sino que presentó una estrategia de inteligencia embodied para camiones pesados centrada en Truck Brain. Por un lado los gigantes europeos piden frenar el objetivo por costes e infraestructura atrasada; por otro una marca china reduce costes con tecnología de base y despliega a la vez la siguiente pista inteligente: tras estos dos caminos hay respuestas distintas a la pregunta de dónde viene el valor central de un camión eléctrico pesado.
Mirando atrás, la elección de Subao de la tecnología de propulsión eléctrica de alto voltaje como punto de ruptura fue un camino difícil pero correcto. No se plegó al estereotipo de mercado del «buena relación calidad-precio», sino que usó capacidad técnica íntegramente propia para resolver la ansiedad operativa más central de los clientes europeos. De la producción local en Austria a la operación real en DHL, la compra volumétrica de GARTNER y la presentación tecnológica en la IAA, cada paso de Subao renueva la percepción del mercado europeo sobre los vehículos comerciales chinos de nueva energía: ya no es un perseguidor que se apoya en ventajas de coste de la cadena de suministro, sino un participante capaz de definir el valor operativo desde la tecnología de base.
En la dimensión de la globalización del vehículo comercial chino, se trata además de una actualización de paradigma. Antes, «los productos chinos salen al mundo» se apoyaban en escala y coste; hoy «el orgullo de los productos chinos» compite con tecnología central y valor de todo el ciclo de vida. La llegada del Subao eTopas 600 a Europa no solo demuestra la capacidad integral de las empresas chinas —desde I+D propia y producción propia de componentes clave hasta producción local europea en serie y entregas—, sino que también impulsa continuamente la optimización del producto mediante el feedback operativo de los clientes, formando una sinergia eficiente entre desarrollo tecnológico y demanda de mercado. Volviendo a los retos reales del mercado europeo de camiones eléctricos pesados: cuando los incentivos políticos difícilmente pueden sostener la ventaja de coste a largo plazo, un producto realmente competitivo debe crear valor mediante su propio progreso tecnológico y eficiencia operativa. Subao logra producción en serie, entregas y operación de clientes en un mercado europeo maduro mediante innovación tecnológica y capacidad íntegramente propia de desarrollo y producción, dando nuevo sentido al «orgullo de los productos chinos» de una nueva era: salir al mundo con innovación independiente y ganar la confianza del mercado con el valor del producto.
Este artículo es proporcionado por la empresa y no representa la posición de este sitio web. Si desea reimprimirlo, póngase en contacto con el autor original.


